Dal 1992 a oggi: Maastricht, euro, crisi del 2008 e dello spread, pareggio di bilancio, QE, Covid, PNRR, nuovo Patto e procedura UE
1. Trent'anni di vincolo esterno
Dal 1992 la politica economica italiana è guidata da un'idea: legarsi a regole europee per costringersi a sistemare i conti. Gli economisti la chiamano vincolo esterno. Questa lezione segue le tappe, con i numeri, dalla crisi della lira alla procedura europea ancora aperta.
2. 1992: l'anno in cui tutto crolla
- 7 febbraio: firma del Trattato di Maastricht. Per entrare nella moneta unica servono inflazione bassa, tassi convergenti, cambio stabile, deficit sotto il 3% e debito sotto il 60% del PIL (o in calo verso quella soglia). L'Italia ha deficit al 10% e debito al 104%.
- Febbraio: parte l'inchiesta Mani pulite; il sistema dei partiti entra in crisi.
- Luglio: il governo Amato vara un prelievo forzoso del 6 per mille su conti correnti e depositi (decreto-legge 333/1992). Il 31 luglio un accordo tra governo e sindacati chiude definitivamente la scala mobile.
- Settembre: attacco speculativo; la Banca d'Italia brucia le riserve per difendere il cambio, poi il 17 settembre la lira esce dallo SME e si svaluta.
- Autunno: una manovra di bilancio di dimensioni mai viste, più la riforma delle pensioni Amato.
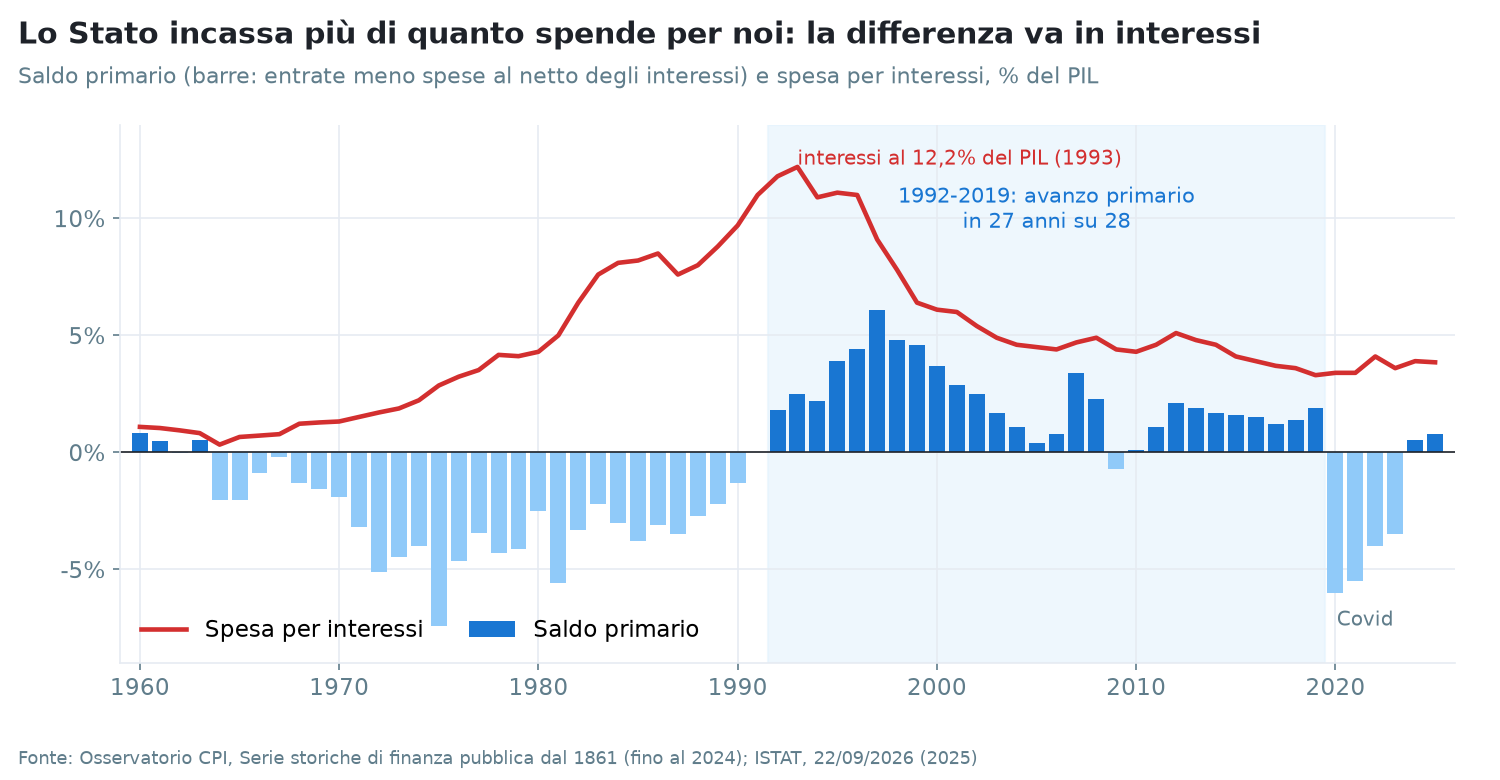
Il saldo primario passa in avanzo già nel 1992 (+1,8% del PIL). Ma gli interessi sono al 12,2% del PIL nel 1993: più di quanto lo Stato spende per tutta la sanità.
3. 1993-1998: la corsa all'euro
- Protocollo del 23 luglio 1993 (governo Ciampi): concertazione tra governo e parti sociali, inflazione programmata, due livelli di contrattazione. I salari si moderano, l'inflazione scende.
- Privatizzazioni: banche, telecomunicazioni, energia, autostrade; l'IRI viene liquidata. Gli incassi servono anche a ridurre il debito.
- 1995: riforma Dini delle pensioni (il contributivo).
- 1997: governo Prodi, «eurotassa» una tantum; avanzo primario record del 6,1% del PIL; deficit sotto il 3%.
- Maggio 1998: l'Italia è ammessa all'euro, che parte il 1° gennaio 1999 (le monete nel 2002).
4. 2008-2013: due crisi in fila
- 2008-2009: dopo il fallimento di Lehman Brothers (15 settembre 2008) arriva la grande recessione. Il PIL italiano cala del 5,3% nel 2009, il debito sale dal 103,5% (2007) al 116,1% (2009).
- 2010-2011: la crisi diventa crisi dei debiti sovrani (Grecia, Irlanda, Portogallo, poi Spagna e Italia). Il 5 agosto 2011 una lettera della BCE chiede al governo italiano riforme e manovre. Il 9 novembre 2011 lo spread tra BTP e Bund tedeschi tocca 575 punti, con il BTP decennale sopra il 7%.
- Novembre 2011: nasce il governo Monti; a dicembre il decreto «Salva Italia» (DL 201/2011): tasse sulla casa (IMU), riforma Fornero delle pensioni, tagli.
- 2 marzo 2012: firma del Fiscal compact (Trattato sulla stabilità, il coordinamento e la governance), che chiede di inserire il pareggio di bilancio strutturale in norme «preferibilmente costituzionali».
- 20 aprile 2012: legge costituzionale n. 1, nuovo art. 81 (lezione 2). Approvata con più dei due terzi in entrambe le Camere, quindi senza referendum confermativo.
- 26 luglio 2012: Mario Draghi, presidente della BCE, a Londra: «la BCE è pronta a fare tutto il necessario (whatever it takes) per preservare l'euro». Gli spread scendono senza che la BCE spenda un euro: basta la promessa.
Il risultato lo abbiamo visto nella lezione 7: avanzi primari, recessione (−3,1% nel 2012, −1,8% nel 2013), debito/PIL dal 119,1% al 134,8% nel 2014. E gli investimenti pubblici tagliati fino al 2,1% del PIL nel 2018.
5. 2015-2019: tassi bassi, crescita bassa
Da marzo 2015 la BCE avvia il quantitative easing: acquisti di titoli pubblici per 60 miliardi al mese (poi 80). I tassi scendono ai minimi storici, gli interessi italiani calano al 3,3% del PIL nel 2019. Ma la crescita resta debole e il debito/PIL fermo intorno al 134%. La tesi di Gigi Bacchetta nota un effetto collaterale: denaro a costo quasi zero ha favorito la sostituzione del lavoro con il capitale e rendimenti facili per la finanza, più che investimenti produttivi.
6. 2020-2023: il Covid e la svolta europea
- Marzo 2020: l'UE attiva la clausola di salvaguardia generale: le regole di bilancio sono sospese. La BCE lancia il PEPP, programma di acquisti d'emergenza: 750 miliardi, poi portati a 1.850.
- Il deficit italiano sale al 9,4% del PIL nel 2020, il debito al 154,3%.
- Luglio 2020: nasce NextGenerationEU, 750 miliardi (a prezzi 2018) finanziati per la prima volta con debito comune europeo. All'Italia il PNRR più grande d'Europa: 194,4 miliardi (71,8 di sovvenzioni e 122,6 di prestiti, dopo la revisione approvata nel 2025).
- 2021-2023: rimbalzo, inflazione da energia, Superbonus e bonus edilizi; disavanzi primari, ma il debito/PIL scende al 133,9% per effetto denominatore.
- Luglio 2022: la BCE alza i tassi per la prima volta in undici anni e crea uno strumento anti-spread (TPI).
7. 2024-oggi: nuove regole, procedura aperta
- Aprile 2024: entra in vigore il nuovo Patto di stabilità (Regolamento UE 2024/1263 e collegati): piani pluriennali, vincolo sulla spesa netta, possibilità di aggiustamento in sette anni.
- 26 luglio 2024: il Consiglio UE apre per l'Italia la procedura per disavanzo eccessivo (deficit 2023 oltre il 7%).
- 21 gennaio 2025: approvato il piano strutturale di bilancio italiano 2025-2029, con aggiustamento in sette anni.
- 2025: deficit al 3,1%, saldo primario +0,8%, debito al 136,7% (ISTAT, settembre 2026). Il deficit resta sopra il 3%: la procedura continua. Secondo il DFP 2026 (deficit 2026 al 2,9%) l'uscita potrebbe arrivare nel 2027, se i dati del 2026 e la valutazione europea confermeranno il percorso.
8. Bilancio di trent'anni
| Che cosa ha funzionato | Che cosa no |
|---|---|
| Inflazione domata, tassi crollati con l'euro, avanzi primari quasi ininterrotti, debito/PIL in calo fino al 2007 | Crescita ferma (0,4% annuo 2000-2019), salari reali fermi, investimenti tagliati, consolidamento in recessione nel 2011-2013 con debito in aumento |
| Dal 2012 la BCE come argine agli spread; dal 2020 debito comune europeo e PNRR | Un fisco che ha continuato a gravare sul lavoro e a lasciare grandi spazi di evasione ed erosione |
9. Cosa NON dire
- «L'euro ci ha rovinato.» Ha portato tassi molto più bassi (interessi dal 12% al 4-5% del PIL); i problemi di crescita hanno anche cause interne (produttività, investimenti, fisco, istruzione).
- «L'euro ci ha salvato e basta.» Nel 2010-2012 le regole e le istituzioni europee hanno chiesto consolidamenti di bilancio in piena recessione, che secondo una parte importante della letteratura (compreso lo studio del FMI della lezione 7) hanno aggravato la crisi; la rotta è cambiata solo più tardi (2012 con Draghi, 2020 con NextGenerationEU).
- «Nel 2011 eravamo sull'orlo del fallimento per colpa della spesa.» Il saldo primario era già in avanzo: la crisi era di fiducia e di architettura dell'euro, non di spesa corrente fuori controllo.
1. 1992-2007: vincolo esterno, avanzi primari, privatizzazioni, tassi giù con l'euro, debito dal 120% al 103,5%.
2. 2008-2014: due crisi, spread a 575 punti, austerità in recessione, nuovo art. 81, «whatever it takes»; debito al 134,8%.
3. 2020-2026: regole sospese, debito comune e PNRR (194,4 miliardi), nuovo Patto 2024, procedura per disavanzo eccessivo ancora aperta con deficit 2025 al 3,1%.
Fonti verificate il 02/10/2026: Osservatorio CPI, Serie storiche; ISTAT 22/09/2026; Eurostat gov_10dd_edpt1 (deficit 2020: 9,4%); L. cost. 1/2012; Camera dei deputati, «Il PNRR italiano. Un quadro di sintesi» (194,4 miliardi: 71,8 sovvenzioni, 122,6 prestiti); Consiglio UE, raccomandazione del 21/01/2025 e procedura per disavanzo eccessivo del 26/07/2024; MEF, DFP 2026; Milano Finanza e Il Sole 24 Ore (spread a 575 punti il 9/11/2011); tesi Bacchetta 2019, par. 1 e 2.3.6.
Domande guida per approfondire
Prova a rispondere a voce in 60-90 secondi, poi controlla i punti chiave. Sono le domande su cui misuri se hai capito davvero.
- Maastricht, Mani pulite
- Prelievo del 6 per mille, fine della scala mobile
- La lira esce dallo SME il 17 settembre
- Interessi dal 12,2% (1993) al 6,1% (2000) del PIL
- Debito dal 120,1% al 103,5% (2007)
- Ma risparmi non usati per investire; crescita ferma
- Spread a 575 il 9 novembre 2011
- Salva Italia, Fiscal compact, nuovo art. 81
- Whatever it takes del 26 luglio 2012
- Clausola di salvaguardia generale
- NextGenerationEU, PNRR italiano 194,4 miliardi
- Nuovo Patto 2024 e procedura aperta il 26/07/2024