Deficit, debito, interessi: la palla di neve, tassi contro crescita, politiche del numeratore e del denominatore
1. Il debito è una frazione
Quando si dice «il debito è al 136,7%» si parla di una frazione: in alto il debito (3.096 miliardi), in basso il PIL (2.265 miliardi). Una frazione si abbassa in due modi:
- riducendo il numeratore: fare avanzi, cioè tagliare spese o aumentare tasse, così da far crescere il debito meno (o farlo scendere);
- aumentando il denominatore: far crescere il PIL, in termini reali (più produzione) o nominali (anche un po' di inflazione).
Le due strade non sono indipendenti. Ed è qui che si gioca il grande scontro di politica economica degli ultimi quindici anni.
2. La formula della palla di neve
Ogni anno il rapporto debito/PIL cambia secondo una regola semplice (approssimata):
- i = costo medio del debito (interessi pagati diviso debito);
- g = crescita del PIL nominale (crescita reale + inflazione);
- saldo primario in % del PIL (se è un avanzo, abbassa il debito).
Il pezzo decisivo è (i − g). Se il costo del debito supera la crescita, il debito si gonfia da solo, anche senza spendere un euro in più: è la palla di neve. Se la crescita supera il costo, il debito si sgonfia da solo, anche con qualche deficit.
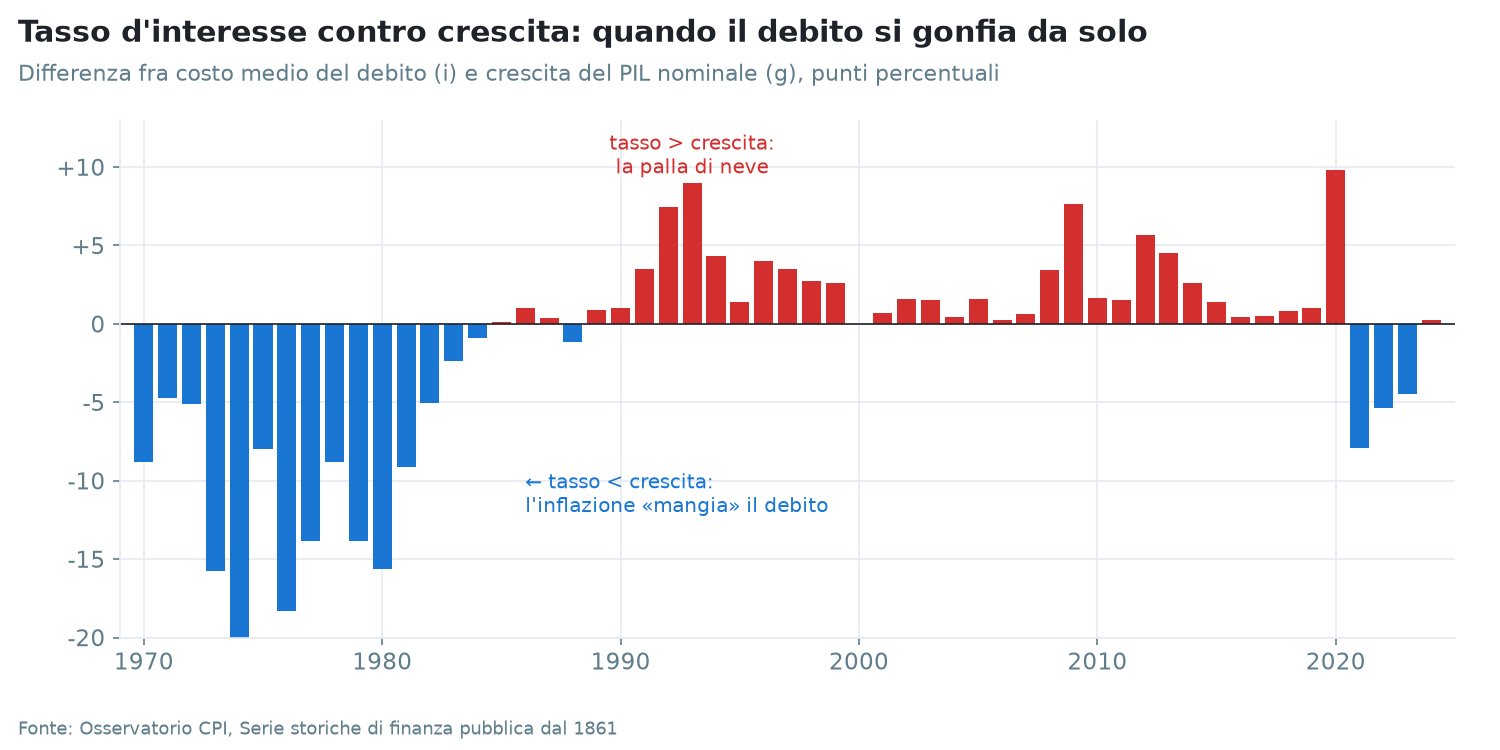
Il grafico racconta la storia d'Italia in una riga:
- Anni Settanta: i − g fortemente negativo (fino a −20 punti). L'inflazione al 17-21% gonfiava il PIL nominale e «mangiava» il debito. Chi aveva titoli di Stato perdeva potere d'acquisto: era una tassa da inflazione, invisibile ma pesante.
- Dal 1985 al 1999: i − g positivo, fino a +9 punti nel 1993. Tassi altissimi in tutto il mondo, inflazione in calo: la palla di neve. È qui che il debito sale dal 56% al 120% del PIL.
- 2000-2019: i − g quasi sempre positivo, con picchi nelle crisi (2009, 2012). La crescita reale media 2000-2019 è stata dello 0,4% l'anno: con una crescita così, anche tassi bassi bastano a far rotolare la palla.
- 2021-2023: di nuovo negativo, per il rimbalzo dopo il Covid e l'inflazione. Il debito è sceso dal 154,3% al 133,9% nonostante disavanzi primari: puro effetto denominatore.
3. Le politiche del numeratore: l'austerità
Dibattito L'idea dell'austerità è: tagliare spesa e alzare tasse per fare avanzi primari più grandi, ridurre il debito, rassicurare i mercati, far scendere i tassi. Qualche economista (Alberto Alesina e Silvia Ardagna, 2010) ha sostenuto che i tagli di spesa possano perfino essere espansivi, perché aumentano la fiducia di famiglie e imprese.
Il problema è il moltiplicatore: di quanto cala il PIL per ogni euro di spesa tagliata? Se il moltiplicatore è basso (0,5), tagliare 1 euro fa perdere 50 centesimi di PIL e il rapporto scende. Se è alto (oltre 1), tagliare 1 euro fa perdere più di 1 euro di PIL: il denominatore crolla più del numeratore, e il rapporto sale.
I risultati erano coerenti con moltiplicatori molto più alti di quelli usati nelle previsioni, soprattutto nella prima fase della crisi: lo studio non misura «il» moltiplicatore in generale, ma mostra che le previsioni lo avevano sottostimato.
Il caso italiano 2011-2014. Avanzi primari tra l'1% e il 2% del PIL, manovre pesanti (Salva Italia, dicembre 2011). Il PIL reale cala del 3,1% nel 2012 e dell'1,8% nel 2013. Il debito/PIL sale dal 119,1% del 2011 al 134,8% del 2014. È l'esempio da manuale di una cura che, nel breve periodo, peggiora il rapporto che voleva curare.
4. Le politiche del denominatore
L'alternativa è puntare sulla crescita: investimenti pubblici, sostegno alla domanda, salari, innovazione, anche a costo di un deficit temporaneo più alto. Funziona se:
- la spesa ha un moltiplicatore alto (gli investimenti di solito più dei trasferimenti) e si realizza davvero (l'Italia ha problemi cronici a spendere i fondi per investimenti);
- i mercati non reagiscono alzando i tassi: e qui conta molto il ruolo della banca centrale (lezione 11);
- la crescita è duratura, non un fuoco di paglia finanziato a debito.
5. Simulazione: un anno, tre scelte
Partiamo dalla situazione 2025: debito/PIL 136,7%, costo medio del debito circa 3%, crescita nominale circa 2,5%, avanzo primario 0,8%. Esempio puramente meccanico, non una previsione: ipotesi didattiche, effetti di un solo anno, nessuna reazione dei tassi:
| Scenario | Ipotesi | Variazione del debito/PIL |
|---|---|---|
| A. Nessun cambiamento | i = 3%, g = 2,5%, avanzo 0,8% | −0,1 punti (quasi stabile) |
| B. Austerità con moltiplicatore 1 | Avanzo +2 punti (2,8%), ma PIL nominale −2 punti (g = 0,5%) | +0,6 punti |
| B'. Austerità con moltiplicatore 0,5 | Avanzo 2,8%, PIL nominale −1 punto (g = 1,5%) | −0,8 punti |
| C. Investimento con moltiplicatore 1 | Avanzo −1 punto (−0,2%), PIL nominale +1 punto (g = 3,5%) | −0,5 punti |
La lezione non è «l'austerità non funziona mai» né «il deficit fa sempre bene». È che tutto dipende dal moltiplicatore, dal momento del ciclo e dalla reazione dei tassi. In recessione, con tassi sotto controllo, tagliare fa male anche ai conti; in piena crescita, con tassi alti, fare deficit può costare caro.
6. Il numero magico che non c'era
Nel 2010 Carmen Reinhart e Kenneth Rogoff pubblicano uno studio («Growth in a Time of Debt») secondo cui, oltre il 90% di debito/PIL, la crescita crolla. Lo studio viene citato ovunque per giustificare l'austerità. Nel 2013 uno studente, Thomas Herndon, con Michael Ash e Robert Pollin, rifà i conti e scopre un errore nel foglio di calcolo e alcune esclusioni discutibili: corretti, i dati mostrano per i Paesi sopra il 90% una crescita media intorno al 2,2%, non negativa. Reinhart e Rogoff riconoscono l'errore di calcolo, pur difendendo l'idea che un debito alto si associ a crescita più bassa. Attenzione: la replica ha smontato la «soglia» oltre la quale la crescita crollerebbe, non ha dimostrato che un debito alto sia senza costi.
7. La durata del debito: perché i tassi non cambiano tutto subito
Lo Stato non rinnova tutto il debito ogni anno. I titoli hanno scadenze diverse: la vita media del debito italiano è intorno ai sette anni (MEF). Quando i tassi salgono, come nel 2022-2023, il costo medio sale lentamente, man mano che i vecchi titoli scadono. Per questo gli interessi sono passati da 3,4% del PIL nel 2021 a 4,1% nel 2022 (anche per i titoli indicizzati all'inflazione) e poi si sono stabilizzati intorno al 3,9%.
8. Cosa NON dire
- «Il debito si può ridurre solo tagliando.» No: 2021-2023 il debito/PIL è sceso di 20 punti con disavanzi primari, per crescita e inflazione.
- «Il deficit si ripaga sempre da solo con la crescita.» No: dipende dal moltiplicatore, dalla qualità della spesa e dalla reazione dei tassi.
- «L'inflazione è la soluzione.» Abbassa il debito/PIL, ma è una tassa nascosta su salari e risparmi fissi, che colpisce di più chi ha meno potere contrattuale.
1. Debito/PIL è una frazione: si abbassa col numeratore (avanzi) o col denominatore (crescita nominale). Conta i − g.
2. L'austerità con moltiplicatore alto, come nel 2011-2014, può far salire il debito/PIL: il FMI lo ha ammesso nel 2013.
3. Le soglie del 3% e del 60% e il «90%» di Reinhart-Rogoff non sono leggi di natura.
Fonti verificate il 02/10/2026: Osservatorio CPI, Serie storiche di finanza pubblica dal 1861 (i − g, crescita reale, debito/PIL, saldo primario, interessi); Eurostat gov_10dd_edpt1 (interessi 2021-2025); O. Blanchard e D. Leigh, «Growth Forecast Errors and Fiscal Multipliers», IMF Working Paper 13/1 (2013); C. Reinhart e K. Rogoff, «Growth in a Time of Debt», American Economic Review P&P (2010); T. Herndon, M. Ash, R. Pollin, PERI Working Paper 322 (2013); A. Alesina e S. Ardagna, «Large Changes in Fiscal Policy», NBER (2010). Simulazioni: ipotesi didattiche nostre.
Domande guida per approfondire
Prova a rispondere a voce in 60-90 secondi, poi controlla i punti chiave. Sono le domande su cui misuri se hai capito davvero.
- Variazione ≈ (i − g) × debito − saldo primario + stock-flussi
- Se i > g il debito cresce da solo
- Se g > i si sgonfia anche con deficit
- Avanzi primari e manovre pesanti
- PIL −3,1% nel 2012, −1,8% nel 2013
- Debito dal 119,1% al 134,8%
- Variazione del PIL per euro di spesa
- Ipotizzato 0,5, reale 0,9-1,7 in crisi
- Austerità più recessiva del previsto
- Rimbalzo della crescita
- Inflazione che gonfia il PIL nominale
- Nonostante disavanzi primari