Diritto tributario per chi comincia: imposte, tasse e contributi; riserva di legge, capacità contributiva, progressività; come nasce e come si riscuote un tributo
1. Perché paghiamo le tasse: tre articoli della Costituzione
Il fisco non è un'invenzione dei governi: è scritto nella Costituzione, e il modo in cui è scritto dice già molto su che tipo di società vogliamo.
| Articolo | Che cosa dice | Perché conta |
|---|---|---|
| Art. 2 | La Repubblica richiede «l'adempimento dei doveri inderogabili di solidarietà politica, economica e sociale» | Pagare le tasse è un dovere di solidarietà, non un prezzo per un servizio |
| Art. 3, secondo comma | È compito della Repubblica «rimuovere gli ostacoli di ordine economico e sociale» che limitano libertà e uguaglianza | Le risorse raccolte servono anche a ridurre le disuguaglianze |
| Art. 23 | «Nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge» | Riserva di legge: solo il Parlamento (o atti con forza di legge) può creare un tributo |
| Art. 53 | «Tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva. Il sistema tributario è informato a criteri di progressività» | Si paga in base a quanto si può; e il sistema nel suo insieme deve chiedere di più, in proporzione, a chi ha di più |
Questi articoli si leggono insieme: doveri di solidarietà (art. 2), capacità contributiva e progressività (art. 53), uso delle risorse per rimuovere gli ostacoli (art. 3). È la «triade» che regge lo Stato sociale. Nota bene: l'art. 53 dice «tutti», non «tutti i cittadini». Paga chi ha capacità contributiva in Italia, anche se straniero.
2. Imposta, tassa, contributo: non sono sinonimi
| Tipo | Che cos'è | Esempi |
|---|---|---|
| Imposta | Si paga perché si ha una certa capacità contributiva (un reddito, un patrimonio, un consumo), senza ricevere in cambio un servizio specifico. Finanzia la spesa pubblica in generale. | IRPEF, IRES, IVA, IMU, imposta di successione |
| Tassa | Si paga perché si chiede un servizio pubblico o un atto specifico; l'importo è collegato a quel servizio. | Tasse universitarie, tasse di concessione governativa, tassa per il rilascio di alcuni documenti |
| Contributo | Si paga per finanziare un sistema da cui si ricava un vantaggio, anche futuro. | Contributi previdenziali INPS (il 33% della retribuzione, visto nel corso sulla previdenza), contributi di bonifica |
Nel linguaggio comune si dice «tasse» per tutto, e va benissimo. Ma quando si discute di riforme la distinzione conta: un'imposta deve rispettare la capacità contributiva, una tassa è collegata a un servizio o a un'attività pubblica specifica (senza dover essere matematicamente pari al suo costo).
3. L'anatomia di un tributo
Ogni tributo, dal più semplice al più complicato, ha gli stessi pezzi:
- Presupposto: il fatto che fa nascere il debito (avere un reddito, comprare un bene, ricevere un'eredità).
- Soggetto attivo: chi incassa (Stato, Regione, Comune). Soggetto passivo: chi deve pagare.
- Base imponibile: la grandezza su cui si calcola (il reddito netto, il prezzo del bene, il valore dell'eredità).
- Aliquota: la percentuale da applicare.
- Deduzioni e detrazioni: le riduzioni.
4. Aliquota media e aliquota marginale
È l'errore più diffuso: «se guadagno un euro in più e passo di scaglione, pago di più su tutto». Falso. Con l'IRPEF a scaglioni l'aliquota più alta si applica solo alla parte di reddito che supera la soglia.
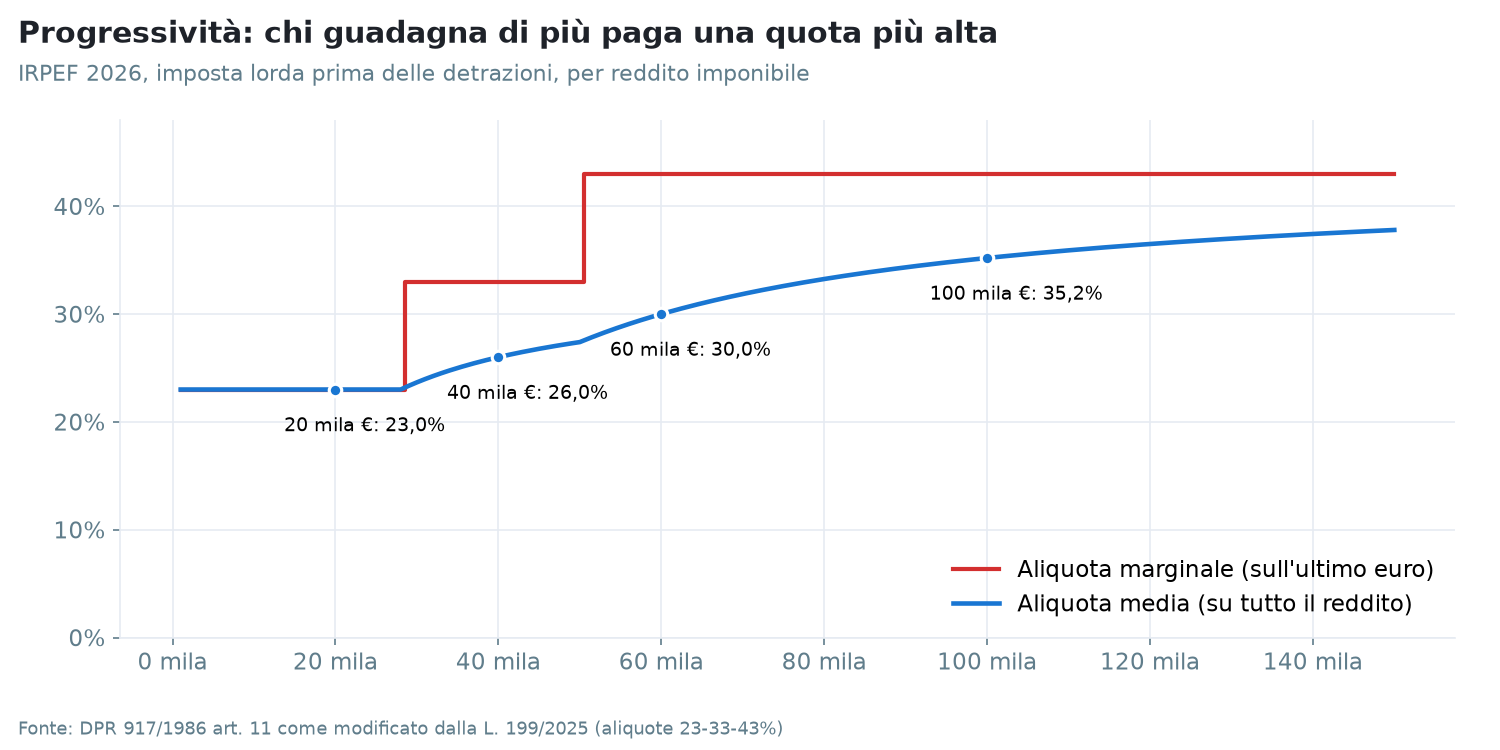
| Reddito imponibile | Imposta lorda | Aliquota media | Aliquota marginale |
|---|---|---|---|
| 20.000 € | 4.600 € | 23,0% | 23% |
| 40.000 € | 6.440 + 3.960 = 10.400 € | 26,0% | 33% |
| 60.000 € | 6.440 + 7.260 + 4.300 = 18.000 € | 30,0% | 43% |
L'aliquota marginale dice quanto pago sull'ultimo euro guadagnato; quella media dice quanto pago in tutto rispetto al reddito. È la crescita dell'aliquota media che rende l'imposta progressiva. Esistono due modi di farlo: per scaglioni (come l'IRPEF, la parte oltre la soglia paga di più) o per classi (tutto il reddito paga l'aliquota della classe: oggi praticamente non si usa, perché crea salti ingiusti).
5. Come si paga e come si controlla
- Il sostituto d'imposta. Chi lavora da dipendente non versa l'IRPEF da solo: la trattiene il datore di lavoro in busta paga e la versa allo Stato (DPR 600/1973, art. 23). Lo stesso fa l'INPS sulle pensioni. È uno dei motivi per cui l'evasione dei dipendenti è bassissima (lezione 4).
- La dichiarazione. Ogni anno si dichiarano i redditi (730 o modello Redditi). Nel 2025 lo hanno fatto, direttamente o tramite sostituto, 42,8 milioni di contribuenti.
- L'accertamento. Di regola, l'Agenzia delle entrate può contestare una dichiarazione entro il 31 dicembre del quinto anno successivo a quello di presentazione; se la dichiarazione non è stata presentata, entro il settimo (DPR 600/1973, art. 43).
- La riscossione. Se non si paga, interviene l'agente della riscossione (Agenzia delle entrate-Riscossione), con cartelle, pignoramenti, rateizzazioni.
- Il giudice. Le liti fiscali vanno davanti alla giustizia tributaria (corti di giustizia tributaria di primo e secondo grado, poi Cassazione).
6. I diritti del contribuente
Lo Statuto dei diritti del contribuente (L. 212/2000, riformato nel 2023-2024) fissa alcune garanzie:
- Niente retroattività (art. 3): le norme tributarie non hanno effetto retroattivo; per le imposte periodiche le modifiche valgono dall'anno d'imposta successivo.
- Almeno 60 giorni tra una nuova norma e il primo adempimento che impone (art. 3, comma 2).
- Contraddittorio (art. 6-bis): in via generale, prima di un atto impugnabile il contribuente ha diritto a un confronto «informato ed effettivo» con l'amministrazione, salvo le eccezioni previste dalla legge (per esempio alcuni atti automatizzati).
- Affidamento e buona fede (art. 10): chi si è adeguato alle indicazioni dell'amministrazione non può essere sanzionato.
- Interpello (art. 11): si può chiedere in anticipo all'Agenzia come applicare una norma incerta a un caso concreto.
- Abuso del diritto (art. 10-bis): vale anche al contrario. Operazioni «prive di sostanza economica» fatte solo per pagare meno, anche se formalmente legali, non sono opponibili al fisco.
7. Il fisco e i referendum
L'art. 75 della Costituzione esclude il referendum abrogativo sulle leggi tributarie e di bilancio. La ragione: evitare che si possa abolire un'imposta con un sì, senza dover decidere che cosa tagliare o come coprire il buco. Le scelte fiscali restano al Parlamento, che risponde anche delle coperture (art. 81).
8. Cosa NON dire
- «Se passo allo scaglione successivo guadagno meno di prima.» Falso con gli scaglioni: l'aliquota più alta si applica solo alla parte eccedente. (Possono esistere salti dovuti a bonus e detrazioni che si azzerano a certe soglie: sono difetti di disegno, non della progressività.)
- «Le tasse sono un furto.» No: sono un dovere costituzionale di solidarietà, decise per legge dal Parlamento eletto.
- «Ogni imposta deve essere progressiva per Costituzione.» No: è il sistema nel suo insieme che deve esserlo.
1. Artt. 2, 3, 23, 53: le tasse sono un dovere di solidarietà, decise per legge, in base alla capacità contributiva, in un sistema progressivo.
2. Imposta, tassa e contributo sono cose diverse; deduzione e detrazione pure (la deduzione favorisce chi ha l'aliquota più alta).
3. Aliquota marginale e media: passare di scaglione non fa pagare di più su tutto il reddito.
Fonti verificate il 02/10/2026 sui testi vigenti in Normattiva: Costituzione artt. 2, 3, 23, 53, 75; DPR 917/1986 (TUIR) art. 11 (aliquote 23-33-43%); DPR 600/1973 artt. 23 e 43; L. 212/2000 artt. 3, 6-bis, 10, 10-bis, 11; MEF-Dipartimento delle Finanze, Statistiche sulle dichiarazioni 2025 (anno d'imposta 2024). Calcoli dell'imposta lorda: nostri, sugli scaglioni di legge.
Domande guida per approfondire
Prova a rispondere a voce in 60-90 secondi, poi controlla i punti chiave. Sono le domande su cui misuri se hai capito davvero.
- Tutti concorrono secondo capacità contributiva
- Sistema informato a progressività
- Solidarietà (art. 2) e rimozione degli ostacoli (art. 3)
- Imposta: capacità contributiva, nessun servizio specifico
- Tassa: collegata a un servizio richiesto
- Contributo: finanzia un sistema da cui si trae vantaggio
- La deduzione riduce l'imponibile
- Vale l'aliquota marginale: 43% contro 23%
- La detrazione riduce l'imposta in modo uguale per tutti
- 40.000 euro: marginale 33%, media 26%
- La soglia si applica solo alla parte eccedente
- Progressività = aliquota media che cresce